
Кредитный юрист
Узкопрофильные юристы
12 лет опыта в кредитных спорах
Первичная консультация
бесплатно в день обращения
Честный прогноз
перспектив дела с банками, МФО и коллекторами
Кредитные обязательства – потребительские кредиты, кредитные карты, микрозаймы, поручительство – могут стать причиной серьезных финансовых и правовых последствий при возникновении просрочки. Банк или МФО вправе начислять предусмотренную договором и законом неустойку, требовать досрочного возврата задолженности, обращаться в суд, а после получения исполнительного документа – инициировать принудительное взыскание через судебных приставов. Вместе с тем заемщик располагает предусмотренными законом способами защиты: можно проверить обоснованность начислений и требований кредитора, добиваться снижения неустойки, отсрочки или рассрочки исполнения решения суда, оспаривать навязанные услуги, а при невозможности исполнить долговые обязательства – рассмотреть процедуру банкротства.
Первичная консультация кредитного юриста проводится бесплатно: позвоните по телефону +7 (992) 340-49-30 или заполните форму обратной связи на сайте.
Что включает бесплатная консультация:
- Анализ ситуации. Вы описываете обстоятельства кредитного спора: вид обязательства, условия договора, размер задолженности и период просрочки, требования банка или МФО, поступившие претензии и судебные документы, действия коллекторов или судебных приставов. Юрист уточняет существенные обстоятельства и определяет, какие документы необходимо изучить для правовой оценки: кредитный договор, график платежей, расчет задолженности, уведомления кредитора, судебные акты, постановления пристава и другие материалы по делу.
- Оценка перспектив и правовых рисков. Определяем, какие способы защиты применимы с учетом характера задолженности и стадии взыскания. Предварительно оцениваем обоснованность требований кредитора, возможность оспаривания отдельных начислений, снижения неустойки, предоставления кредитных каникул, реструктуризации задолженности, отсрочки или рассрочки исполнения решения суда. Если размер долгов не позволяет исполнять обязательства, рассматриваем основания для банкротства и разъясняем правовые последствия процедуры. Отдельно обозначаем риски судебного и исполнительного производства, чтобы клиент понимал возможные последствия каждого варианта действий.
- План действий и стоимость юридической помощи. По итогам консультации определяем дальнейший порядок действий: переговоры с кредитором, подготовка претензии или процессуальных документов, защита в суде, работа с судебными приставами либо сопровождение процедуры банкротства. Если для окончательной правовой позиции требуется подробное изучение документов или расчета задолженности, заранее сообщаем об этом. Объем дальнейшей юридической помощи и ее стоимость согласовываются до начала работы и фиксируются в договоре.

Вас проконсультирует руководитель компании
Багиров Сергей Исрафилович
Багиров Сергей Исрафилович
Задайте вопрос юристу бесплатно
Оставьте свой номер телефона и мы Вам перезвоним
Нажимая кнопку «Заказать звонок», Вы соглашаетесь с Политикой конфиденциальности
Когда требуется помощь кредитного юриста
Кредитные отношения регулируются Гражданским кодексом РФ, законодательством о потребительском кредите и другими нормативными актами. Споры возникают не только из-за просрочки платежей: причиной обращения могут стать необоснованные начисления, действия коллекторов, навязанные услуги, ошибки в кредитной истории или кредит, оформленный без ведома заемщика. Чем раньше проведена правовая оценка, тем больше возможностей использовать досудебные способы защиты и не допустить принудительного взыскания. Помощь кредитного юриста требуется в следующих случаях:
-
Получение судебного приказа или искового заявления требует своевременной реакции. Судебный приказ можно отменить путем подачи возражений в установленный срок, а при рассмотрении иска – проверить расчет задолженности, заявить о пропуске срока исковой давности при наличии оснований, просить о снижении неустойки и представить другие возражения против требований кредитора. После вынесения решения может решаться вопрос об отсрочке или рассрочке его исполнения.
-
Переход права требования к новому кредитору и последующее взыскание должны соответствовать требованиям закона. Поводом для обращения к юристу становятся спорность самого требования, отсутствие необходимых документов, чрезмерная частота контактов, звонки в запрещенное время, угрозы, давление или разглашение сведений о задолженности третьим лицам. Юрист проверяет основания взыскания и при выявлении нарушений определяет способы защиты.
-
Вместе с кредитом заемщику могут оформить страхование, платные сервисы, консультационные или иные дополнительные услуги. Юрист проверяет условия их подключения, наличие согласия заемщика и возможность возврата уплаченных денежных средств. Отдельно оценивается, повлечет ли отказ от страхования изменение процентной ставки по кредиту.
-
Ошибочная задолженность, неучтенное погашение кредита или сведения об обязательстве, которое заемщик не оформлял, могут повлиять на решение банков о предоставлении нового кредита или ипотеки. Юрист помогает установить источник недостоверной информации, обратиться к кредитору и в бюро кредитных историй и добиться ее корректировки при наличии оснований.
-
Если обязательство возникло без волеизъявления гражданина, необходимо установить обстоятельства оформления кредита, уведомить кредитную организацию и зафиксировать факт мошенничества. В зависимости от обстоятельств защита может включать обращение в правоохранительные органы, оспаривание требований кредитора и исправление кредитной истории.
-
Несколько кредитов, кредитных карт и микрозаймов при недостаточном доходе могут привести к постоянному увеличению просроченной задолженности. В такой ситуации необходимо оценить все обязательства, доходы и имущество должника и определить подходящий вариант: изменение условий погашения, предусмотренные законом меры поддержки либо банкротство гражданина.
-
После начала принудительного взыскания возможны обращение взыскания на денежные средства и доходы, арест имущества и применение других исполнительных мер. Юрист проверяет законность действий пристава, помогает защитить доходы и имущество в предусмотренных законом пределах, а при наличии оснований – получить отсрочку или рассрочку исполнения судебного акта.
Услуги юриста по кредитным спорам
Работа по кредитному спору зависит от стадии взыскания и поставленной задачи. В одном случае достаточно проверить расчет банка и подготовить мотивированное возражение, в другом требуется судебное представительство или работа уже в рамках исполнительного производства. После изучения документов юрист определяет объем необходимых действий и выстраивает последовательность защиты. В зависимости от обстоятельств дела юридическая помощь может включать следующие услуги:
- Анализ кредитных документов и задолженности. Юрист изучает кредитный договор, индивидуальные условия, график платежей, расчет задолженности, сведения о произведенных платежах и требования кредитора. Проверяется структура долга, порядок начисления процентов и неустойки, наличие дополнительных платежей и соблюдение кредитором условий договора и требований законодательства. По результатам анализа формируется правовая позиция и определяется дальнейший порядок действий.
- Проверка расчета задолженности и снижение неустойки. При наличии разногласий с суммой требований проводится проверка начисленных процентов, неустойки, комиссий и порядка учета произведенных платежей. При необходимости готовится расчет задолженности с учетом выявленных нарушений и возражения против расчета кредитора. В судебном споре заявляется требование о снижении несоразмерной неустойки и исключении начислений, не имеющих правового основания.
- Возврат денежных средств за страховки и дополнительные услуги. Юрист анализирует документы, оформленные одновременно с кредитом, определяет основания и сроки для отказа от дополнительных услуг и возврата денежных средств. Подготавливаются заявления, претензии и иные обращения. Если добровольно требования не удовлетворены, оцениваются основания для обращения в суд и взыскания предусмотренных законом выплат.
- Переговоры с банком и изменение условий погашения. При временных финансовых трудностях юрист оценивает возможность кредитных каникул, реструктуризации или изменения графика платежей, готовит обращение кредитору и необходимые подтверждающие документы. Если стороны достигают договоренности, проверяются условия дополнительного соглашения и их последствия для заемщика.
- Защита в суде. Юрист готовит заявления об отмене судебного приказа, возражения на иск и другие процессуальные документы, представляет интересы клиента в судебных заседаниях. В зависимости от обстоятельств дела проверяются размер задолженности и обоснованность начислений, сроки исковой давности, основания для снижения неустойки и другие обстоятельства, способные повлиять на объем требований кредитора. При необходимости судебный акт обжалуется в установленном процессуальном порядке.
- Защита при нарушениях со стороны коллекторов. Юрист фиксирует нарушения порядка взаимодействия с должником, подготавливает заявления и жалобы в уполномоченные органы, а также представляет интересы клиента при рассмотрении обращений. Правовой способ защиты определяется характером нарушения – от превышения допустимой частоты контактов до угроз или разглашения сведений о задолженности третьим лицам.
- Сопровождение банкротства гражданина. До начала процедуры проводится анализ долгов, сделок, доходов и имущества, чтобы заранее определить возможные последствия и риски. Юрист готовит необходимые документы, сопровождает судебную процедуру и взаимодействие с финансовым управляющим, представляет интересы должника при рассмотрении требований кредиторов и споров об имуществе. Возможность освобождения от обязательств оценивается с учетом предусмотренных законом условий и исключений.
- Защита в исполнительном производстве. Юрист анализирует материалы исполнительного производства, проверяет постановления и действия судебного пристава, подготавливает заявления о сохранении денежных средств в установленных законом пределах, снятии неправомерных ограничений и защите имущества, на которое взыскание не допускается. При нарушении прав должника действия или бездействие пристава обжалуются.
- Оспаривание кредитов, оформленных без согласия заемщика. Юрист изучает обстоятельства заключения договора, сведения о способе идентификации и выдаче денежных средств, переписку и иные доказательства. Подготавливаются обращения в банк или МФО, правоохранительные органы и бюро кредитных историй. Если спор не урегулирован, формируется позиция для судебного оспаривания требований кредитора и последующего исправления кредитной истории.
Задайте вопрос юристу бесплатно
Оставьте свой номер телефона и мы Вам перезвоним
Нажимая кнопку «Заказать звонок», Вы соглашаетесь с Политикой конфиденциальности
Стоимость услуг кредитного юриста в Екатеринбурге
| Услуга | Стоимость |
|---|---|
| Первичная консультация (до 30 минут) | Бесплатно |
| Анализ кредитного договора и расчетов по задолженности | от 3 000 ₽ |
| Подготовка заявления об отмене судебного приказа | от 7 000 ₽ |
| Подготовка возражений на иск банка или МФО | от 10 000 ₽ |
| Возврат денежных средств за страховки и дополнительные услуги | от 10 000 ₽ |
| Переговоры с кредитором, реструктуризация задолженности и кредитные каникулы | от 10 000 ₽ |
| Исправление недостоверных сведений в кредитной истории | от 10 000 ₽ |
| Оспаривание кредита или микрозайма, оформленного без согласия заемщика | от 15 000 ₽ |
| Защита при нарушениях со стороны коллекторов | от 15 000 ₽ |
| Представительство в суде по кредитному спору | от 30 000 ₽ |
| Сопровождение банкротства физического лица | от 50 000 ₽ |
| Защита в исполнительном производстве | от 10 000 ₽ |
Примечания:
- Указаны минимальные цены. Точная стоимость определяется после анализа ситуации и фиксируется в договоре.
- По спорам, связанным с защитой прав потребителей, заемщики освобождены от уплаты государственной пошлины при цене иска до 1 000 000 руб.
- При выигрыше дела судебные издержки взыскиваются с банка или МФО.
Выигранные дела
Смотреть все дела
Взыскали страховую премию в размере 192 000 руб. через суд
- Суть дела: При получении кредита наш доверитель оформил договор страхования жизни. После досрочного погашения кредита страховая компания отказалась вернуть часть страховой премии.
- Решение суда: Суд взыскал страховую премию в размере 192 000 руб. и штраф 100 000 руб.

Расторгли договор добровольного страхования
- Суть дела: В банке нашему доверителю была навязана страховка жизни и здоровья на сумму 183 000 руб. Данная страховка не была обязательной для получения кредита и не влияла на его процент.
- Решение суда: Претензия о расторжении договора страхования, подготовленная нашим юристом, была удовлетворена страховой компанией.

Вернули оплату по договору добровольного медицинского страхования
- Суть дела: Наш доверитель заключил договор добровольного медицинского страхования. Данные услуги не были им востребованы, а уплаченная сумма была взята им в кредит.
- Решение суда: Заявление об отказе от договора было удовлетворено страховой компанией.

Взыскали страховую премию по договору страхования
- Суть дела: Для получения кредита наш клиент оформил в банке договор страхования на случай потери работы.
- Решение суда: По нашему заявлению страховая компания произвела расторжение договора и возврат денежных средств.
Почему к нам обращаются по кредитным спорам
Кредитные споры нередко проходят несколько стадий – от возникновения задолженности и разногласий с кредитором до судебного разбирательства и принудительного взыскания. Поэтому важно не ограничиваться решением отдельной проблемы, а оценить ее последствия для долговой нагрузки, доходов и имущества клиента. В ЮК «Багиров.Право» определяем правовую позицию с учетом стадии спора и сопровождаем клиента на всех необходимых этапах защиты.
Опыт в кредитных спорах
Работаем со спорами по кредитам и микрозаймам, требованиями банков и МФО, действиями коллекторов, исполнительным производством и банкротством физических лиц.
Предварительный анализ перспектив
Изучаем обстоятельства и документы, проверяем требования кредитора и определяем доступные способы защиты. Заранее разъясняем перспективы, ограничения и возможные правовые последствия выбранного решения.
Комплексная защита
При необходимости сопровождаем спор последовательно: от переговоров и подготовки документов до представительства в суде и защиты интересов клиента в исполнительном производстве.
Прозрачные условия сотрудничества
До начала работы согласовываем перечень юридических услуг, их стоимость и порядок оплаты. Согласованные условия фиксируются в договоре и не меняются без согласования с клиентом.
Бесплатная первичная консультация
Предварительно оцениваем обстоятельства и определяем возможные варианты защиты. Если требования клиента не имеют достаточных правовых оснований или не могут быть реализованы в полном объеме, разъясняем возможные альтернативы.
Конфиденциальность
Обеспечиваем конфиденциальность полученных от клиента документов и сведений о задолженности, доходах, имуществе и других обстоятельствах дела.
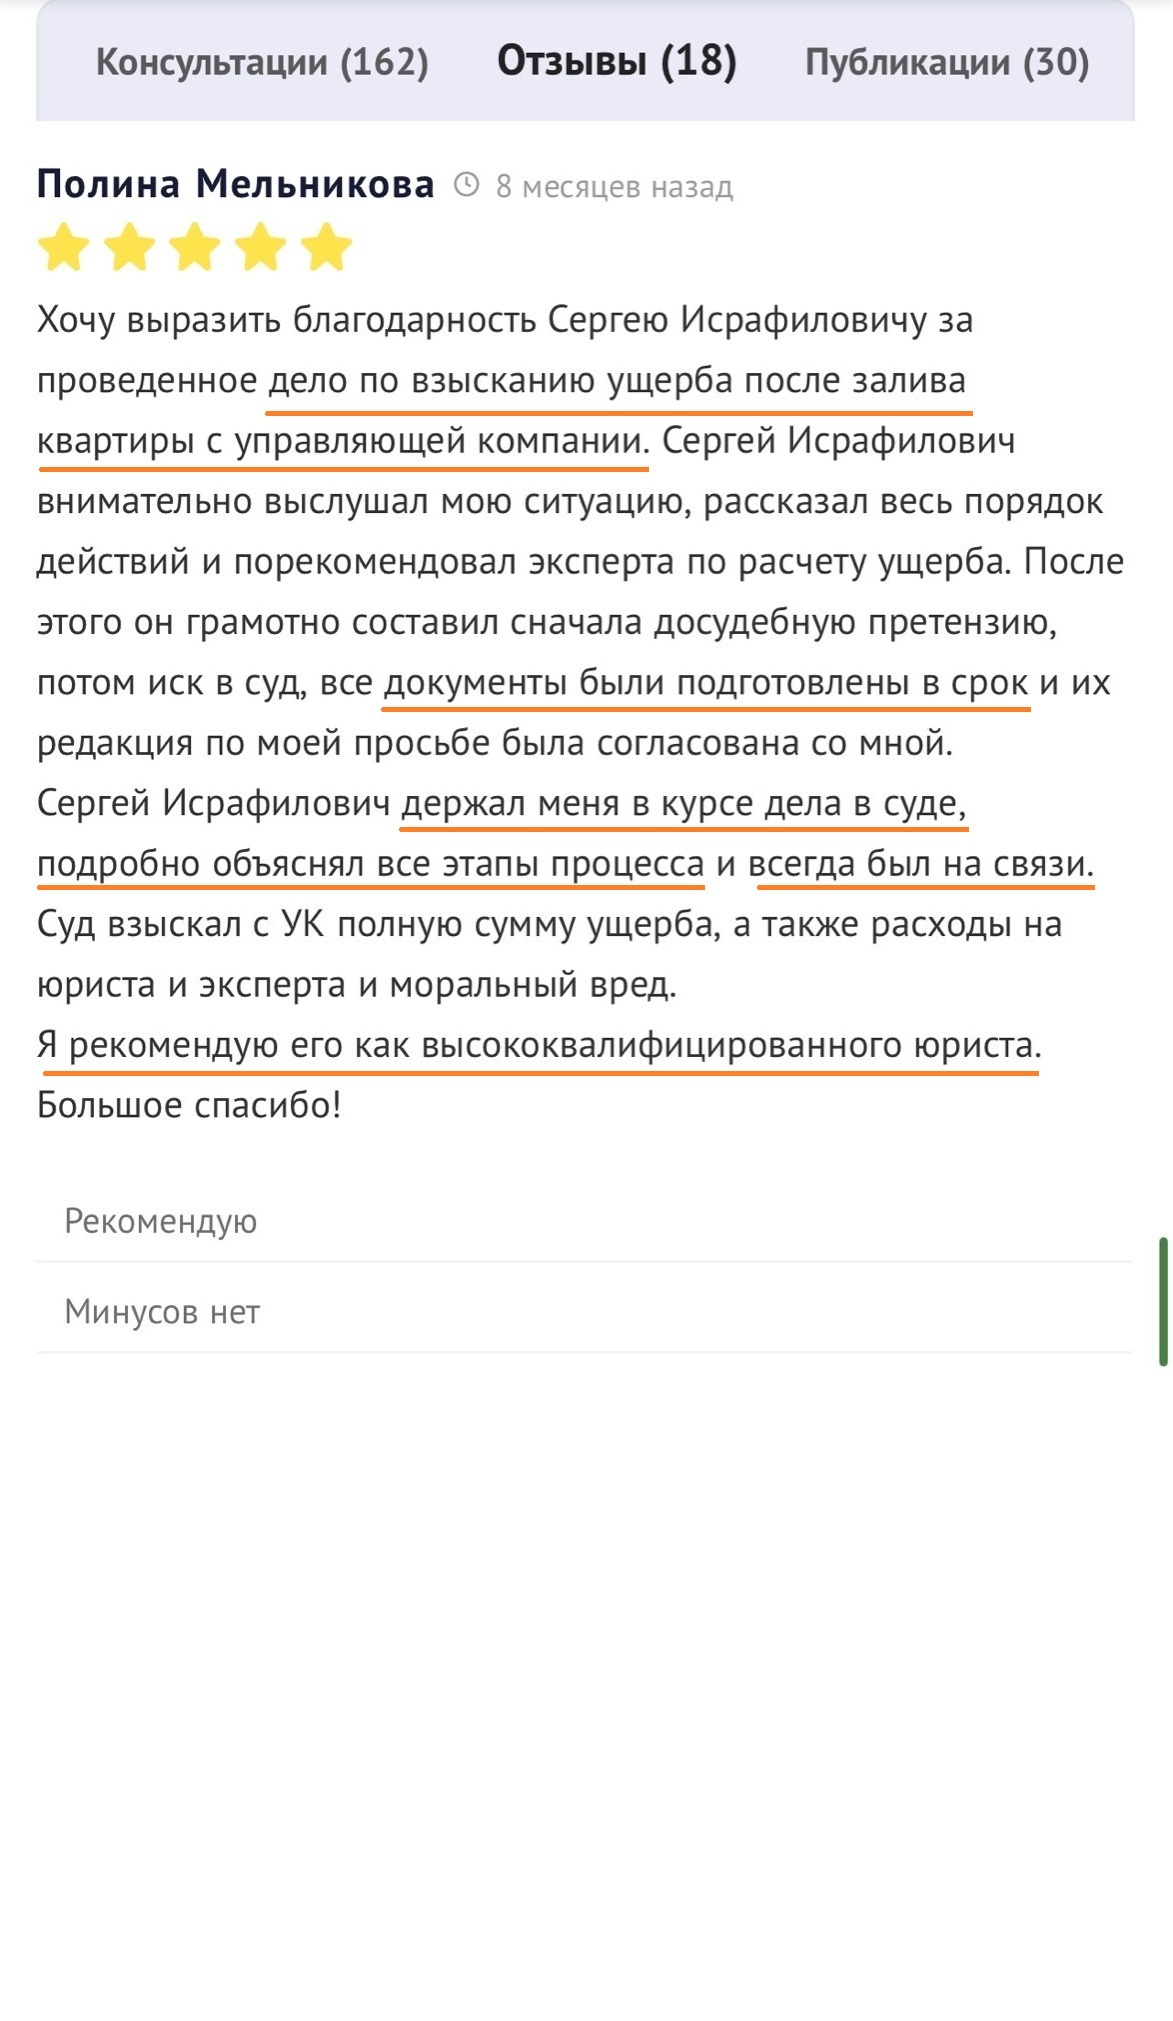
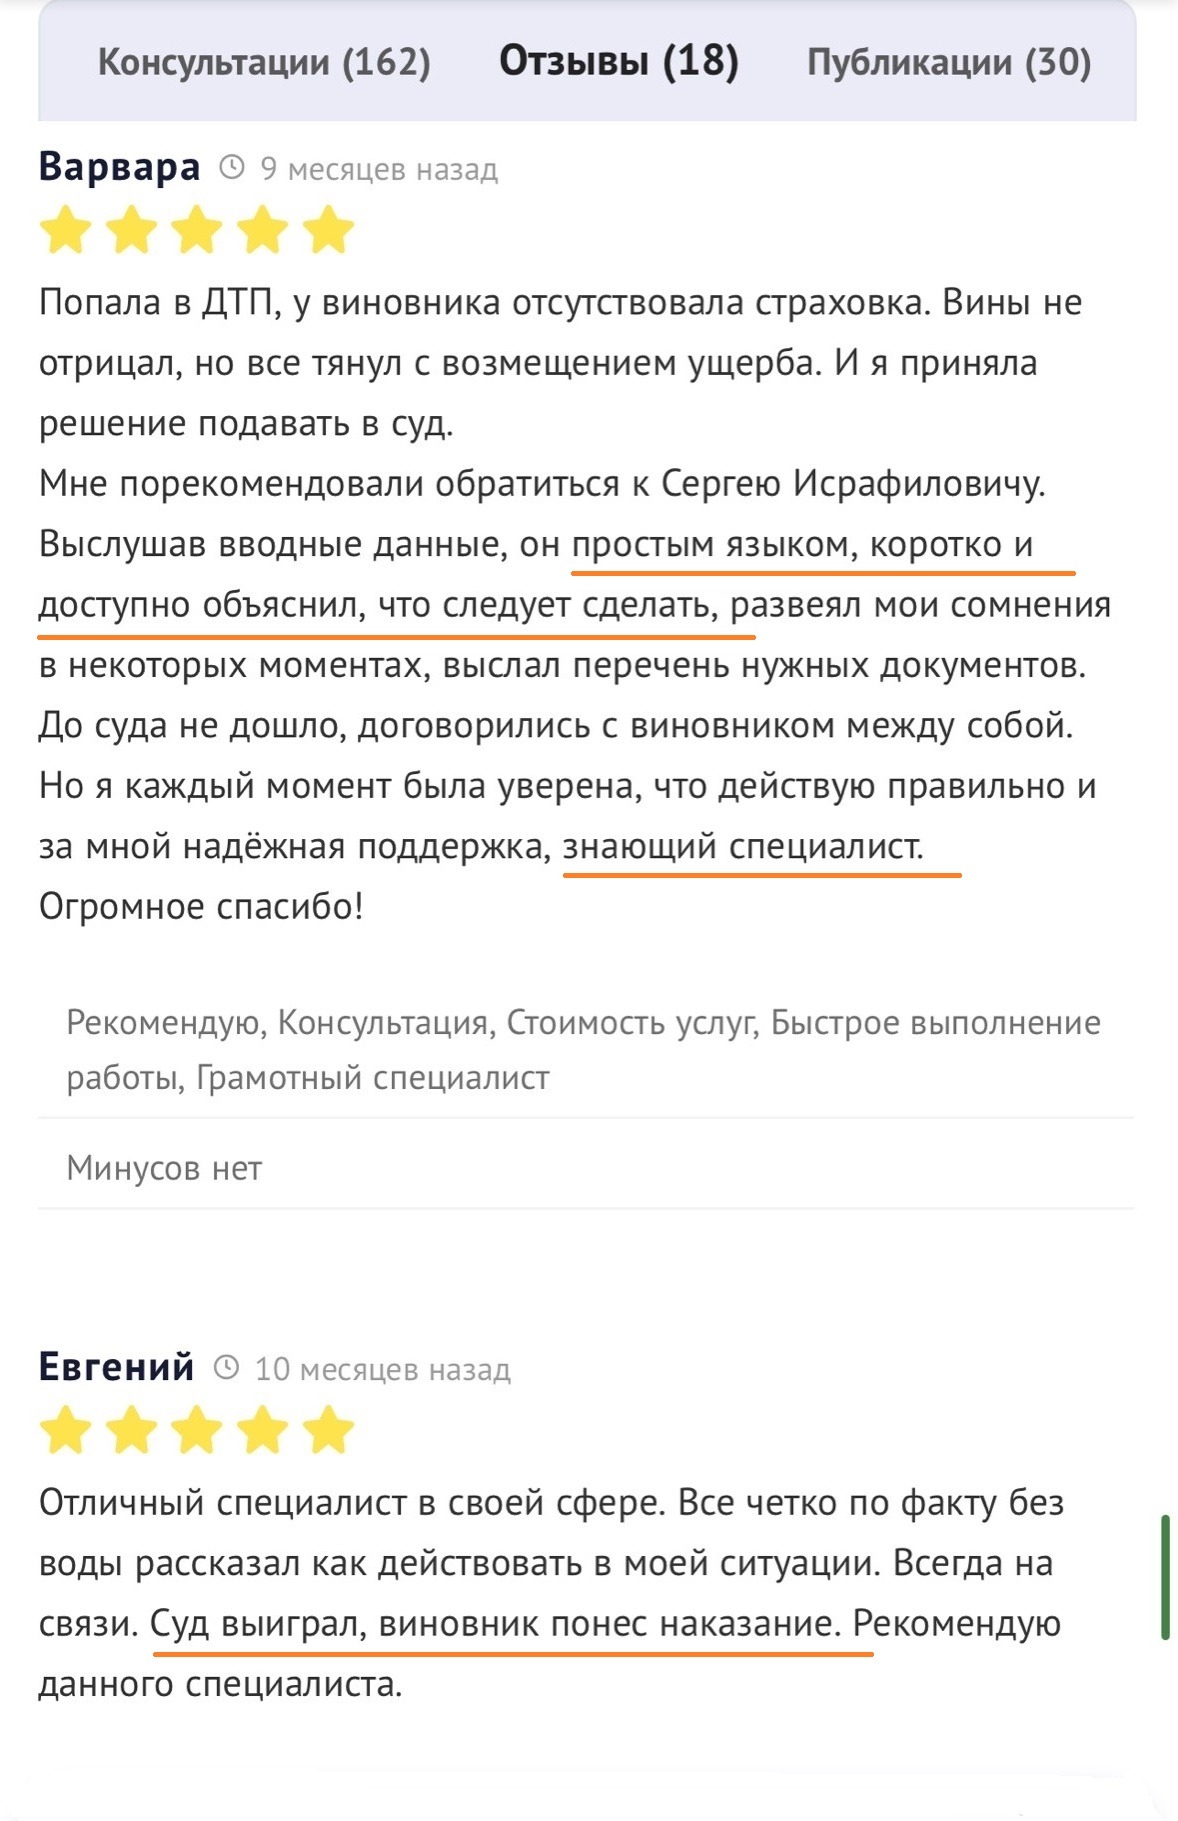
Отзывы о нашей компании
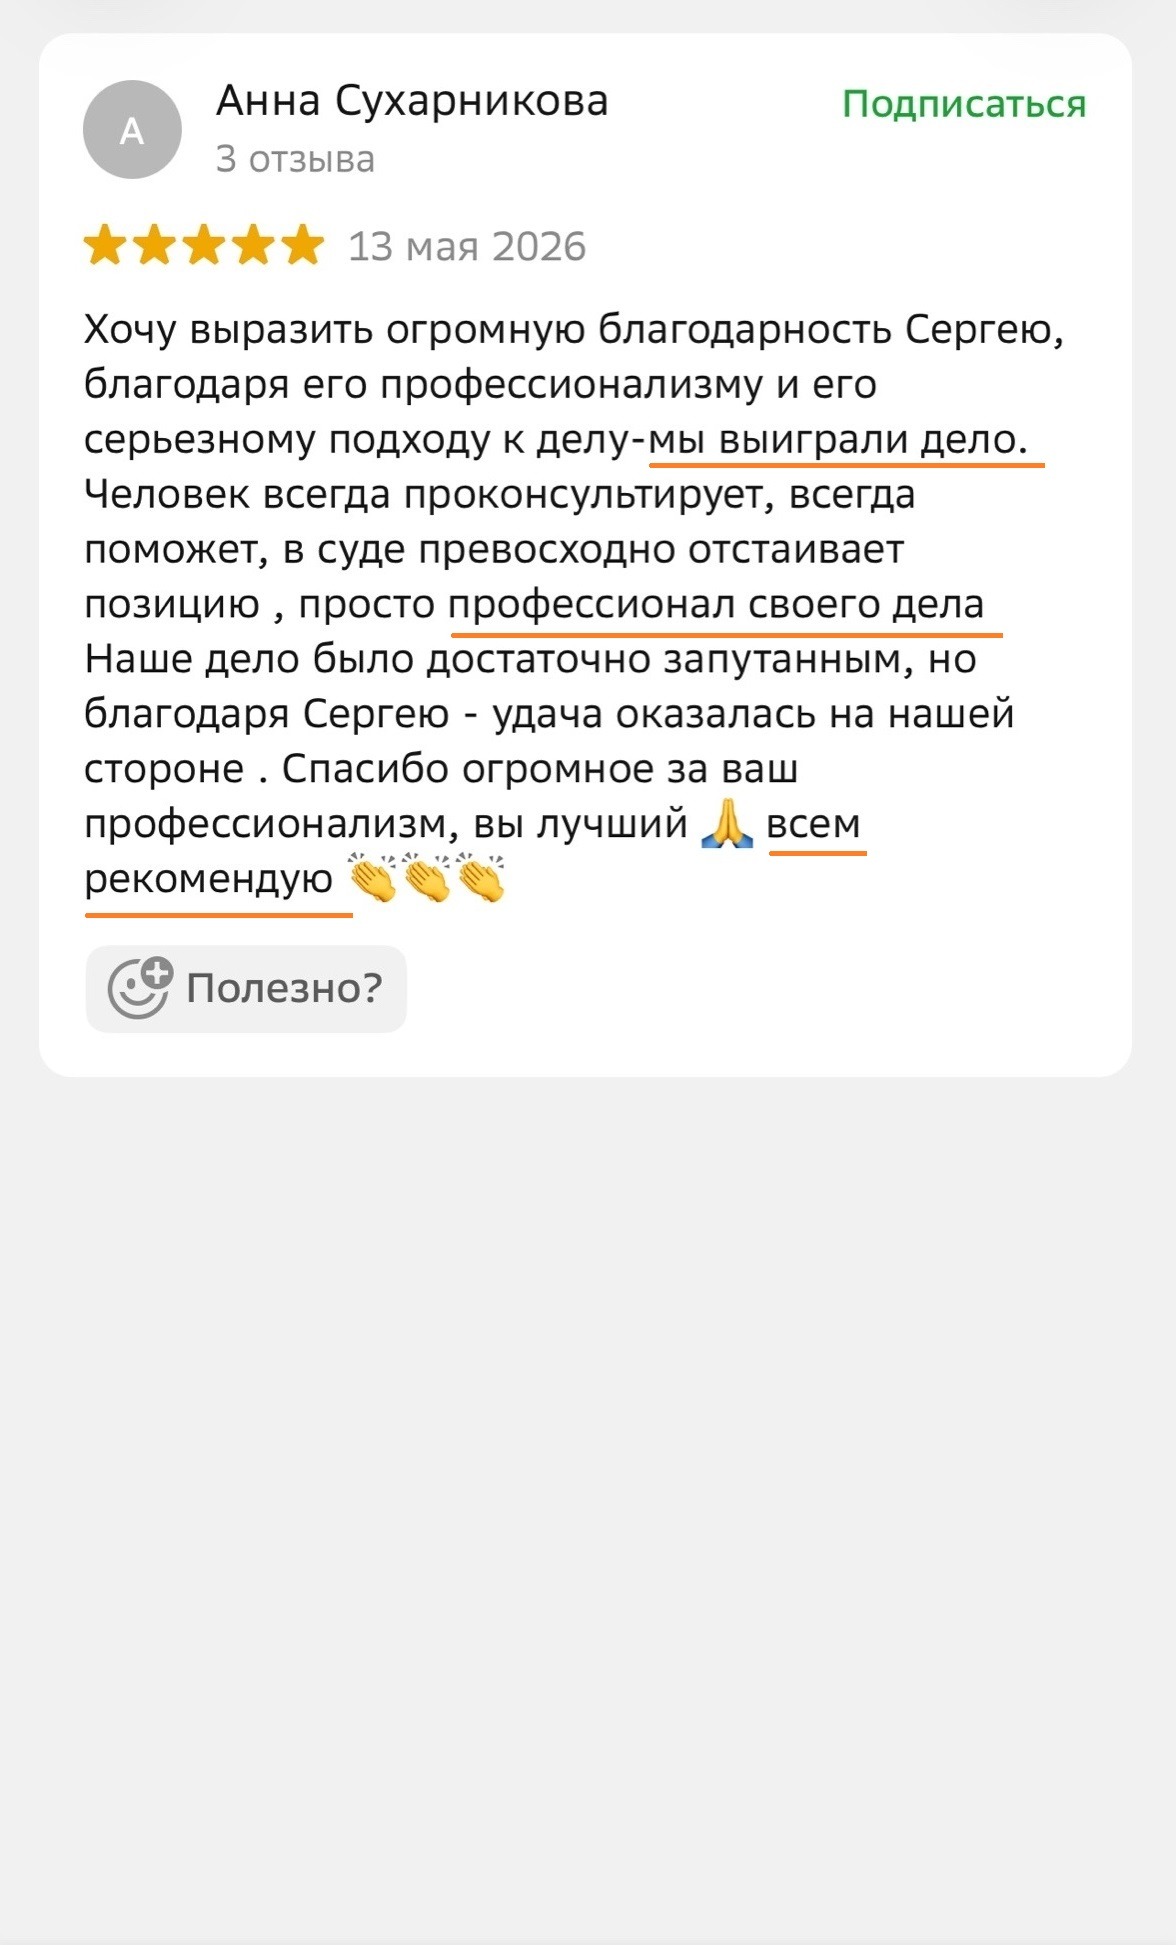
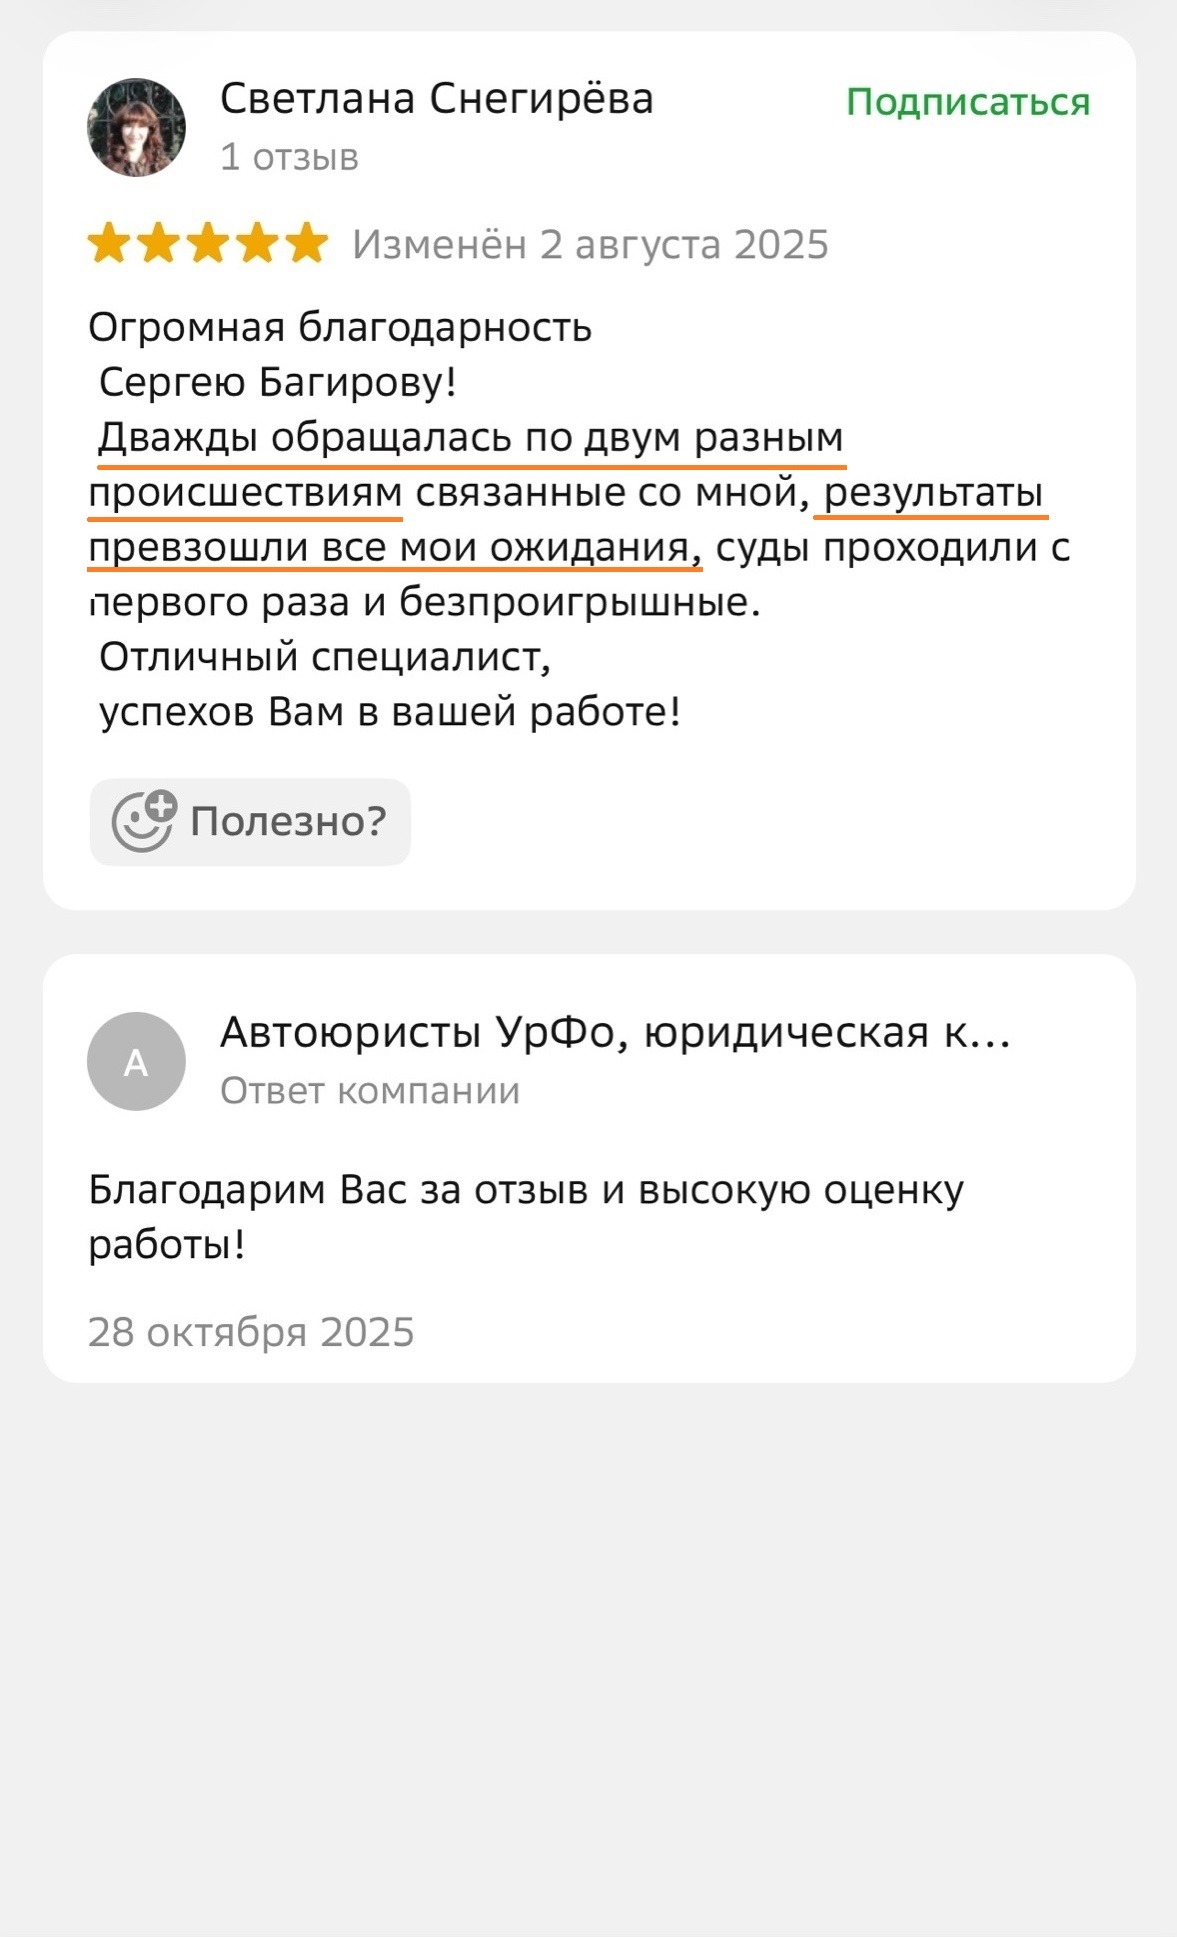
Читать все отзывыДовольные клиенты – это то, ради чего мы работаем. Мы благодарим доверителей за высокую оценку нашей работы, которая подтверждается отзывами и рекомендациями.
Часто задаваемые вопросы
-
Да. Суд вправе снизить неустойку, если она явно несоразмерна последствиям нарушения обязательства. Кроме того, при споре с банком или МФО необходимо проверить весь расчет задолженности: начисленные проценты, неустойку, комиссии и другие платежи. Юрист анализирует расчет кредитора, при наличии оснований готовит возражения и заявляет о снижении неустойки в суде.
-
Должник вправе представить возражения относительно исполнения судебного приказа в течение 10 дней со дня его получения. Если возражения поступили в установленный срок, судья отменяет приказ, после чего кредитор вправе обратиться в суд уже в порядке искового производства. При пропуске срока возможность отмены приказа зависит от причин пропуска и их подтверждения. Юрист готовит возражения, а при необходимости – заявление с обоснованием причин пропуска срока.
-
Да, уступка требования по потребительскому кредиту допускается при соблюдении установленных законом условий. При этом договор может содержать согласованный при его заключении запрет на уступку. Новый кредитор обязан соблюдать законодательные требования к взысканию задолженности, а заемщик сохраняет права, которыми обладал в отношении первоначального кредитора. При угрозах, незаконном разглашении сведений о долге и других нарушениях действия взыскателя можно обжаловать.
-
Во многих случаях – да. Если страховка приобретена вместе с потребительским кредитом, заемщик вправе отказаться от нее в течение установленного периода охлаждения. Возможность возврата за пределами этого срока зависит от вида страхования, условий договора и других обстоятельств. Также необходимо учитывать, может ли отказ от страховки повлиять на процентную ставку по кредиту. Юрист проверяет документы и определяет основания и порядок возврата денежных средств.
-
Банкротство гражданина может проводиться в судебном или, при соблюдении установленных законом условий, во внесудебном порядке через МФЦ. Возможность применения конкретной процедуры зависит от размера и характера задолженности, исполнительных производств, доходов, имущества и других обстоятельств. До начала банкротства важно оценить его последствия, в том числе риски для имущества и совершенных ранее сделок.
-
Необходимо обратиться в банк или МФО, запросить документы, связанные с оформлением кредита, и заявить о несогласии с задолженностью. Одновременно следует обратиться в правоохранительные органы и проверить кредитную историю. Если кредитор не исключает задолженность добровольно, вопрос об отсутствии обязательства может потребовать судебного разрешения. Юрист анализирует обстоятельства оформления кредита, собирает необходимые доказательства и сопровождает спор с кредитором.
-
При выборе кредитного юриста важно оценивать не только опыт работы, но и подход к конкретному делу. До заключения договора специалист должен изучить обстоятельства спора, объяснить, какие требования банка или МФО можно оспаривать, какие правовые инструменты доступны и с какими рисками связан каждый вариант. Стоимость и объем юридической помощи должны быть определены заранее, а прогноз по делу – основываться на документах и фактических обстоятельствах, а не на обещании гарантированного результата.
В ЮК «Багиров.Право» первичная консультация проводится бесплатно. На ней определяем характер кредитной проблемы и возможные варианты защиты. Если для дальнейшей работы требуется анализ документов, подготовка процессуальных документов или представительство, заранее согласовываем объем юридической помощи и ее стоимость.
Задайте вопрос юристу бесплатно
Оставьте свой номер телефона и мы Вам перезвоним
Нажимая кнопку «Заказать звонок», Вы соглашаетесь с Политикой конфиденциальности